Note de brief N°276
Mutation professionnelle : trouver un logement en 2026
PourCadres et managers qui suivent l'actualité de l'emploi
Camille Renard 3 min de lecture
- Un marché qui s’est durci depuis 2022
- Ce que ça change concrètement pour un cadre en mobilité
- Un sujet qui s’ajoute à une liste de préoccupations des cadres
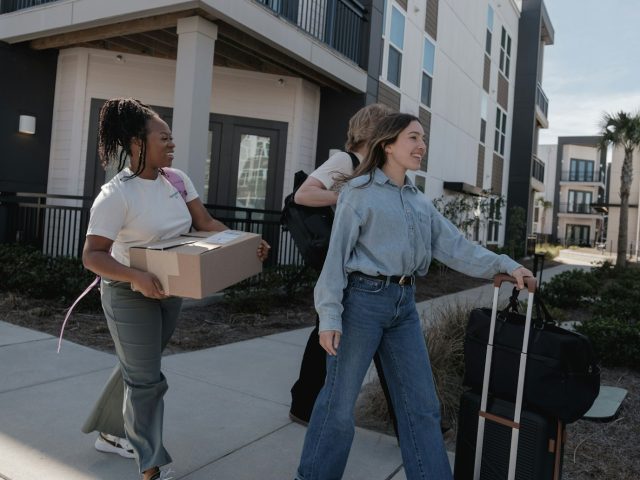
Un cadre qui accepte une mutation doit, dans la foulée, régler une équation immobilière devenue plus compliquée qu’avant 2022 : taux de crédit remontés, prix qui ne baissent plus vraiment, offre resserrée. Loïc Cantin, président de la FNAIM, explique dans Courriercadres que les cadres en mobilité professionnelle « aspirent à un lieu de vie harmonieux », mais que le marché actuel complique sérieusement cette quête.
Un marché qui s’est durci depuis 2022
Selon la FNAIM, les taux de crédit immobilier sont passés de 3,05 % en juin 2025 à 3,25 % en mai 2026, avec un risque d’atteindre 3,50 %, voire 3,80 % d’ici la fin de l’année. Côté prix, les logements anciens s’établissaient à 2 994 €/m² au 1er juin 2026, en quasi-stabilité nominale (-0,1 % sur un an) mais en recul réel de -2,5 % une fois l’inflation prise en compte. Les appartements progressent légèrement (+1,8 %, à 3 838 €/m²) tandis que les maisons reculent (-1,6 %, à 2 357 €/m²). La fédération évoque une contraction du volume de ventes, qui pourrait approcher les 900 000 transactions sur l’ensemble de l’ancien en 2026, loin des années fastes d’avant la remontée des taux.
Loïc Cantin a résumé la situation sans détour lors de la présentation du bilan semestriel du marché : « Nous sommes bel et bien face à une crise du logement. » Pour un cadre qui change de poste et de ville, cela signifie des délais de recherche plus longs, une capacité d’emprunt réduite et davantage de concurrence sur les biens les mieux situés.
Ce que ça change concrètement pour un cadre en mobilité
Une mutation professionnelle s’accompagne presque toujours d’un changement de vie plus large : école des enfants, mobilité du conjoint, réseau social à reconstruire. Dans ce contexte tendu, plusieurs réflexes permettent de limiter les mauvaises surprises :
- Simuler sa capacité d’emprunt avant la mutation, pas après avoir trouvé un bien, pour ne pas découvrir une mensualité impossible une fois les taux à 3,25 % ou plus appliqués.
- Comparer location et achat selon la durée prévisible du poste : un contrat de deux ou trois ans ne justifie pas toujours un achat dans un marché où les prix progressent peu.
- Anticiper les délais : avec un volume de transactions resserré, les biens corrects partent plus vite dans les zones tendues, et les recherches prennent davantage de temps qu’il y a cinq ans.
- Vérifier les aides à la mobilité proposées par l’employeur (prime de mobilité, aide au déménagement, accompagnement du conjoint), qui peuvent compenser une partie du surcoût lié aux taux actuels.
Bilan de compétences
Envie de faire le point sur votre carrière ?
Décrivez votre situation et votre projet, en quelques minutes. Financé par votre CPF, votre employeur ou vous-même — vous choisissez, et rien n’est transmis sans votre accord. Service de mise en relation, pas un cabinet agréé.
Faire le point sur ma carrièreUn sujet qui s’ajoute à une liste de préoccupations des cadres
Ce casse-tête logement intervient alors que les cadres jonglent déjà avec d’autres incertitudes professionnelles. Beaucoup s’interrogent sur l’équilibre entre vie professionnelle et vie personnelle au moment d’accepter une mobilité géographique, un sujet que nous avons détaillé dans notre article sur l’équilibre vie-travail recherché par les cadres français. D’autres préfèrent sécuriser leur trajectoire professionnelle avant de se lancer dans un projet immobilier incertain, une démarche abordée dans notre guide sur comment sécuriser sa carrière face aux mutations économiques.
Rester prudent avant de s’engager
Face à des taux encore susceptibles d’augmenter et à un marché que la FNAIM elle-même qualifie de « crise du logement », la prudence reste de mise. Il est recommandé de ne pas précipiter un achat sous la seule pression du calendrier d’une mutation, et de solliciter un courtier ou un conseiller en financement avant de signer un compromis. Pour les cadres dont la mobilité s’accompagne d’une réflexion plus large sur leur parcours, prendre le temps de clarifier ses priorités professionnelles peut aussi éviter de cumuler deux décisions lourdes — déménagement et réorientation — au même moment.
Rédactrice · management, emploi, formation
Camille couvre des sujets liés au management et à l'emploi. Elle vérifie soigneusement chaque information en s'appuyant sur des sources fiables et en recoupant les données avant publication.
Encore Actu
Actu
Mise en relation manager de transition : comment ça marche
Lucas Garnier 11 novembre 2026
Actu
Recrutement d’avocats : pourquoi un processus de sourcing structuré ch
Camille Renard 11 novembre 2026
Actu
Hébergement web à La Réunion, sauvegardes et mises à jour comprises
Lucas Garnier 11 novembre 2026